「三井住友カード(NL)は対象店で7%還元」――そう聞いて作ったのに、実は0.5%しか付いていなかった。
お恥ずかしい話、僕がまさにそれでした。
元県庁職員18年→早期退職して主夫FIREしたなおです。
先日、自分の三井住友カード ゴールド(NL)をスマホ(Android)に登録したのですが、
「iD」と「Visaのタッチ決済」の違いでまんまとハマりました。
普通に登録したらiDで入ってしまい、危うく0.5%のまま使い続けるところだったんです。
気づいたときは普通にショックでした
この記事は、その「iDの罠にハマって、Visaで入れ直した」実録です。
今日やったばかりの手順を、つまずいたポイントごとそのまま書きます。
これを読めば、同じ罠を踏まずに最短で7%を取り切れます。
この記事でわかること
- 対象店で7%になる決済方法と、0.5%になってしまう決済方法の違い
- スマホ登録で「iD」と「Visaのタッチ決済」を取り違える罠と、その回避手順
- Android(Vpass経由でVISA設定)とiPhone(Apple Pay)の正しい設定・支払い方法
- 7%の対象店と、取りこぼしやすい注意点
まず前提:払い方で還元率が変わるのは「対象店」だけ
本題に入る前に、誤解のないように前提を整理します。
還元率が決済方法で変わるのは、「対象のコンビニ・飲食店」だけの話です。
- 対象店(セブン‐イレブン、ローソン、マクドナルド、サイゼリヤなど)→ 決済方法で7%にも0.5%にもなる
- 対象店以外(スーパー・ドラッグストア・ネット通販・家電量販店など普通の店全部)→ 通常0.5%(払い方で変わらない)
なので運用はシンプル。
対象店ではスマホのタッチに切り替える、それ以外は今まで通りでOK。
これだけです。
対象店で7%を取るなら、スマホのタッチ決済
では、その対象店でどう払えば7%になるのか。
答えはスマホのタッチ決済(またはモバイルオーダー)です。
同じ「タッチ」でも、カード現物のタッチ決済・iD・カードの差し込み・磁気取引は対象外で、対象店でも通常の0.5%になります。
あとからVpassアプリでポイントの付き方を細かく確認しない限り、まず気づけません。
僕も気づかず損していた一人です
【最重要】iDとVisaのタッチ決済は“別物”です
ここが今日いちばんハマったところ。
三井住友カード(NL)をスマホに入れると、「iD」と「タッチ決済」(Visaカードなら「Visaのタッチ決済」)の両方が使える状態になります。
同じカードなのに支払い方式が2つあるわけです。
そして7%還元の対象になるのは「タッチ決済」のほう。
iDで払うと0.5%になります。
僕が使っているAndroidでは、スマホのVisaのタッチ決済が7%の対象です。
最初は『え、どっちでもよくない?』と思っていました。
全然よくなかった(笑)
三井住友カード(NL)がMastercardブランドだと、AndroidではiD(=0.5%)でしか使えません。
Androidで7%を取るなら、カードはVisaブランドが必須。
まず券面かVpassアプリでブランドを確認してください。
【実録】普通に追加したら“iD”で入ってしまった
僕はAndroidなので、Google ウォレットでの設定です。
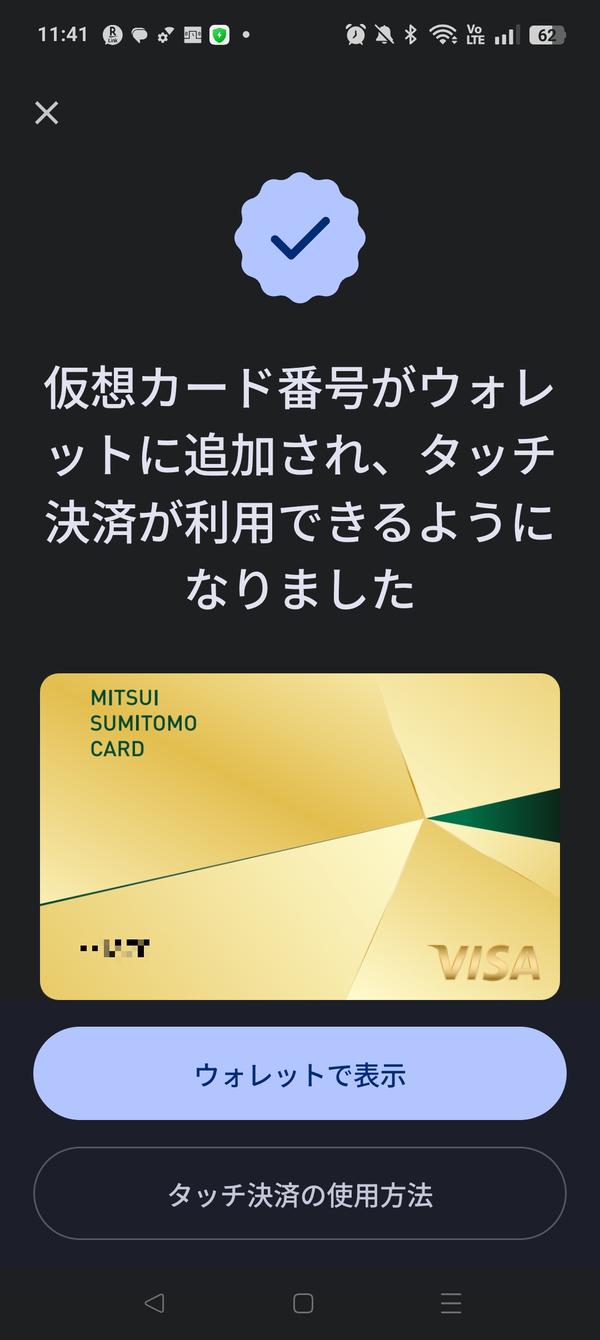
最初、何も考えずにGoogle ウォレットの「カードを追加」から三井住友カード ゴールド(NL)を登録しました。
すると完了画面で、カードの右下に大きく「iD」のロゴ。
「iD が使える場所でご利用いただけます」と表示されていました。
これが7%対象外の“iD版”です。
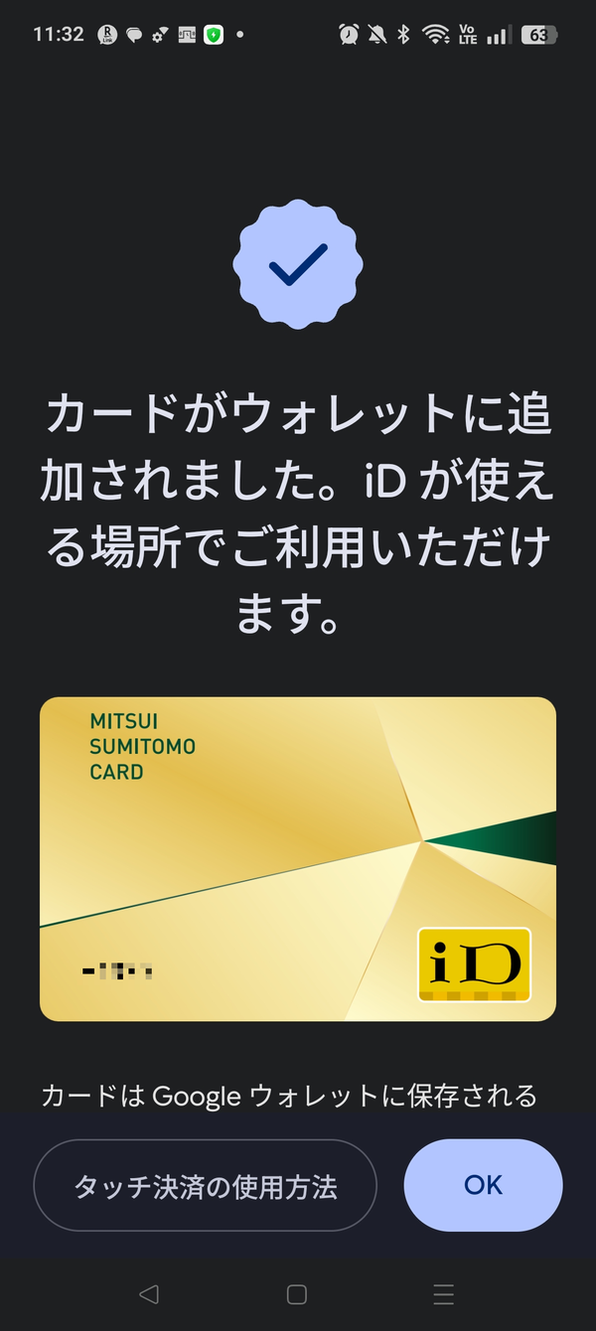
これが落とし穴でした。
Google ウォレットの汎用の「カードを追加」から入れると、三井住友カード(NL)はiDとして登録されてしまいがち。
Visaカードなのに、このまま使うと対象店で0.5%です。
同じように気づかず損している人、多いと思います。
僕もiDロゴに気づかなければ、そのまま0.5%で使い続けていました
正しいやり方:Vpassから「VISA設定する」で入れ直す(Android)
7%を取るには、iDではなくVisaのタッチ決済として設定し直す必要があります。
確実な方法は、Google ウォレットからではなくVpassアプリ経由です。
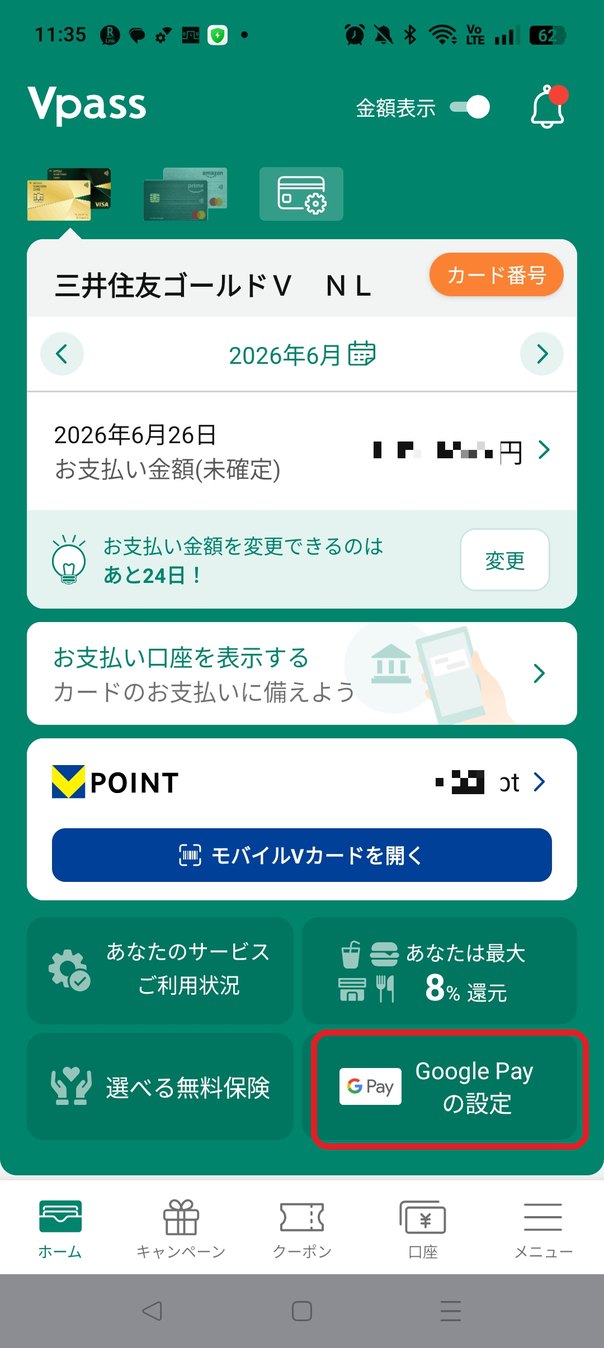
- 三井住友カードの公式アプリ「Vpass」を開く
- ホーム画面の「Google Payの設定」タイルをタップ
- 「G Payに追加」をタップ
- 分岐画面で「VISA 設定する」を選ぶ(※下にある「iD」は選ばない。ここが最大の分かれ道)
- 本人認証:登録済みの電話番号を入力 →「SMSで認証する」→ 届いた6桁コードを入力
- 請求先住所の確認・利用規約に同意 →「ウォレットに追加」で完了
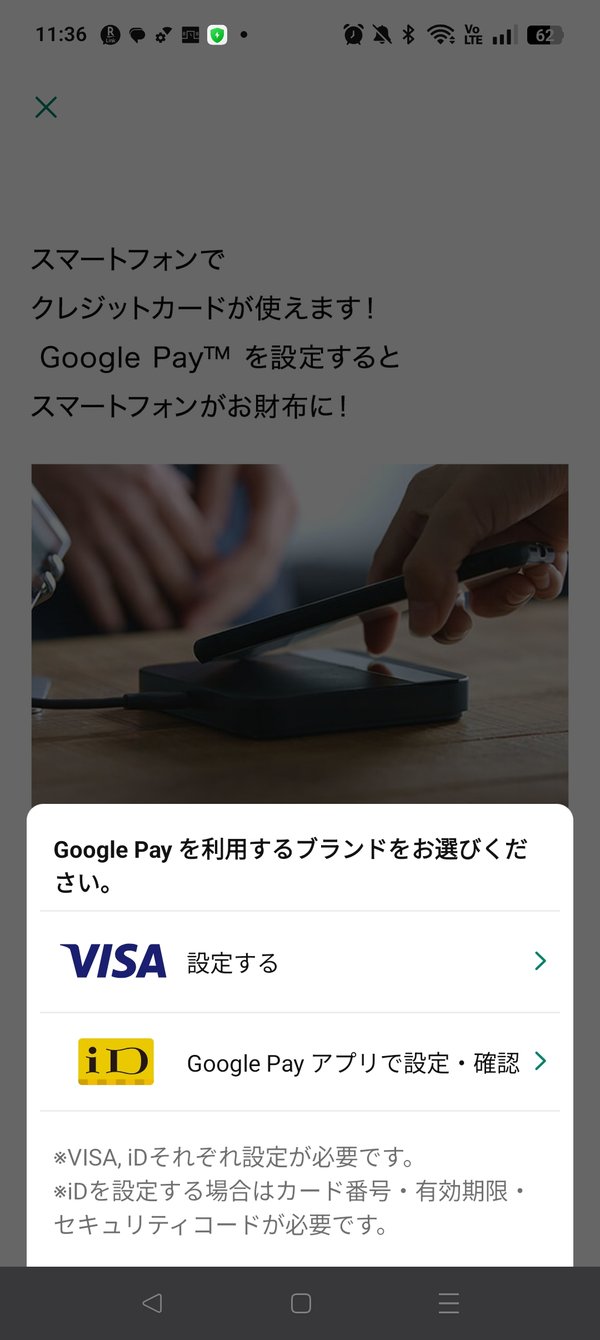
下の「iD Google Payアプリで設定・確認」を選ぶと、また0.5%のiDが入ります。
注記に「VISA・iDそれぞれ設定が必要」とあるとおり、両方ウォレットに入りますが、使うのはVISA側です。
(環境によっては入力を求められることもあるかもしれません)。
なお、カード番号・セキュリティコードを入力する場面では、必ずご自身の手で入力してください。
登録後の見分け方:ウォレットに2枚並ぶ
うまくいくと、Google ウォレットにiD版とVISA版の2枚が並びます
(同じカードでも、iD用とVisaのタッチ用で別々に表示されます)。
見分け方はこうです。
- 右にiDロゴが付いている方 → iD版(7%対象外)
- 券面にVISA、かつ「タッチ決済のデフォルト」表示がある方 → VISA版(7%対象) ✅
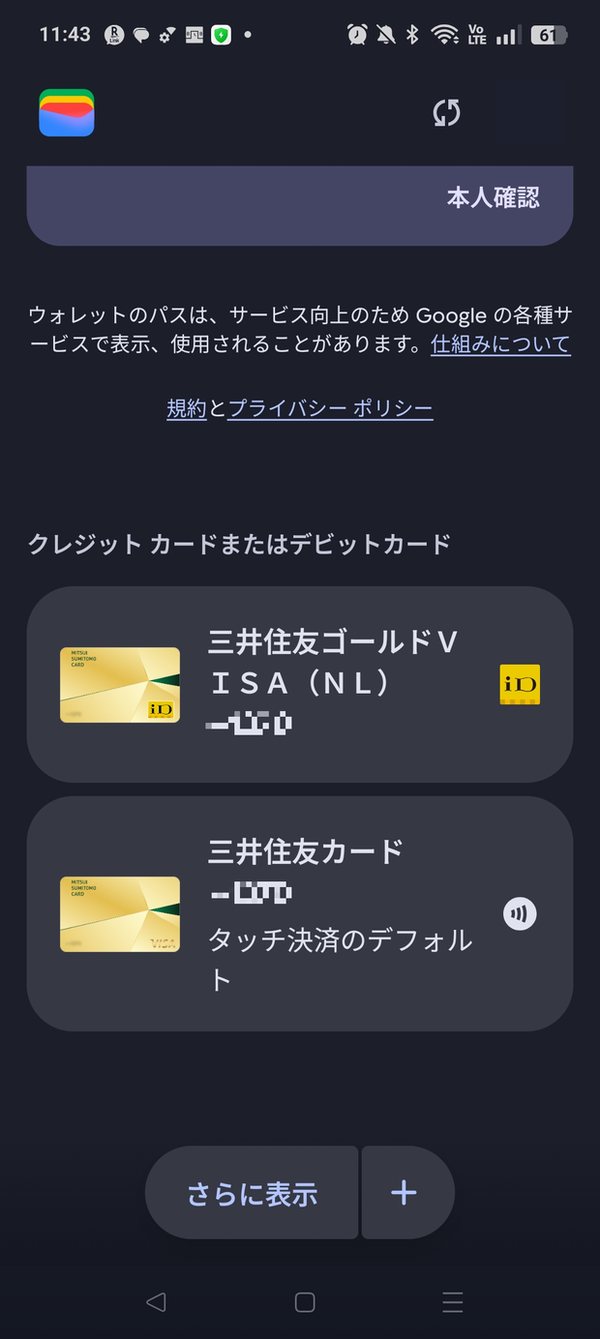
VISA版に「タッチ決済のデフォルト」と付いていれば、スマホをかざしたとき自動でVISAタッチが使われます。
ただ、より確実にしたいならiD版は削除しておくのがおすすめ。
理由は、レジで店員さんが「iDで通しますね」と操作するとiD版が呼ばれて0.5%になる事故を、物理的に防げるから。
削除はGoogle ウォレットでiD版のカードを開く →設定(歯車/メニュー)→「カードを削除」です。
これで「言い間違い」での取りこぼし事故がゼロになります
支払い方法:ロック解除してかざすだけ(Android)
設定が終われば、使い方はシンプルです。
- レジで「Visaのタッチで(クレジットカードのタッチで)」と伝える
- スマホの画面ロックを解除(指紋/顔/PINなど、いつもの解除でOK)
- スマホの背面をカードリーダーにかざす
- 「ピッ」と鳴る/チェックマークが出れば完了
アプリをわざわざ開く必要はなく、ロックを解除してかざすだけでOK。
iPhone(Apple Pay)の場合
「うちはiPhone」という人向けに、Apple Payの場合も書いておきます。
iPhoneはAndroidのような「iDかVISAか」の分岐で迷う心配がほぼありません。
設定手順
- iPhone標準の「ウォレット」アプリを開く
- 右上の「+」→「クレジットカード等」
- カードをカメラで読み取り or 番号を手入力(※ご自身で)
- 規約に同意 → SMS等で本人認証 → 完了
支払い方法(ここがAndroidと違う)
- Face IDの機種:サイドボタンを2回押す → 顔認証 → かざす
- Touch IDの機種:指をホームボタンに置いて認証 → かざす
Androidが「ロック解除してそのままかざす」のに対し、iPhoneは「サイドボタン2回押し→認証→かざす」。
レジでは「クレジットカードのタッチ決済で」と伝えればOKです(VisaでもMastercardでも同じ言い方で通じます)。
7%の対象店はどこ?
7%還元は、対象のコンビニ・飲食店でのスマホのタッチ決済(またはモバイルオーダー)が条件です。
- コンビニ:セブン‐イレブン、ローソン、ミニストップ など
- 飲食店:マクドナルド、サイゼリヤ、ガスト、その他すかいらーくグループ飲食店、ドトールコーヒーショップ、モスバーガー など
最大7%ポイント還元についての注記
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard® タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
同じ対象店でも、払い方しだいで還元はこれだけ変わります。
対象店での還元率(決済方法で変わる)
コンビニも外食もときどき行く程度ですが、ちりも積もればで、取りこぼさないだけで年間ではけっこう変わってきます
なおスマホのタッチ決済の対象店と、モバイルオーダーの対象店はリストが別なので、モバイルオーダーで7%を狙う場合もあわせて公式でご確認ください。
知っておきたい注意点
- iDで払うと0.5%(くり返しますが、ここが最大の落とし穴)
- 物理カードを直接かざすのも対象外(0.5%)
- AndroidのGoogle PayはMastercardタッチ非対応 → Visaブランドで登録を
- タッチ決済は1万円を超えると挿し込み(カード差し込み)に切り替わり、その分は7%対象外になる場合がある
- 支払い前に画面ロック解除(iPhoneはサイドボタン2回押し)が必要
- 通常ポイント(0.5%)と加算ポイント(6.5%)は付与時期が違う。加算分は利用月から原則3か月以内に付く
本記事は2026年10月時点の情報です。
申し込み・利用の前に、必ず三井住友カード公式の最新情報をご確認ください。
まとめ:設定は5分、効果はずっと
やることを整理すると、たった2ステップです(Androidの場合)。
- Vpassから「VISA 設定する」でGoogle ウォレットに登録(iD版は削除推奨)
- レジで「Visaのタッチで」と言ってかざす
これだけで、対象店の還元が0.5%から7%に変わります。
設定は今日5分ほど、効果はこれからずっとです。
設定したら、最初の1回はコンビニで少額を試し打ちして、後日Vpassアプリで確認しておくと安心です。
加算分(6.5%)は少し遅れて付くので、すぐに7%分が見えなくても設定の失敗とは限りません。
やってみると拍子抜けするくらい簡単なので、思い立った今日のうちにやっちゃうのがおすすめです
あわせて読みたい
そもそも三井住友カード(NL)と三井住友カード ゴールド(NL)、どっちを選ぶべき?という方はこちら。
元公務員夫婦が選ぶ三井住友カード|年100万円で決まる選び方
コメント