NISAの積立、やめました。
相場が怖くなったわけでも、生活に困ったわけでもありません。
わが家の総資産は約4,500万円——むしろ、過去最高圏です。
それでも、やめました。
勢いでも弱気でもなく、わりと時間をかけて考えた末の結論です。
余剰資金を遊ばせておくのがもったいなくて、退職したあとも続けてきた積立。
それを終わりにした理由と、「積立のやめどきって、そもそもいつなのか」という話を書きます。
- 僕が実際に積立をストップした、2つの理由
- 積立投資の「やめどき」の目安=(支出−収入)×25倍の使い方
- 積立を「やめる時期」と取り崩しを「始める時期」は、同じでなくていいという話
資産は増えているのに、財布は軽くなっていく
まず、いまのわが家の状況から。
家計は、教員の妻の給料で回っています。
よくてちょっと黒字、わるくてトントン。
つまり、資産を売って生活費に充てる場面は、まだ来ていません。
そして資産のほうは、ありがたいことに順調に増えています。
退職直後と比べて、1,500万円ほど。
僕が何かしたわけじゃなく、市場に置いてあるお金が勝手に働いてくれている。
……と書くと、順風満帆に聞こえますよね。
でも、足元を見ると景色が違うんです。
- 僕が自由に動かせるお金は、200万円くらいまで減ってきた
- 世帯全体で見ても、現金の比率は20%を切った
- 原因ははっきりしていて、新NISAが始まってから、おおむね月30万円ペースで、現金を投資に移し続けてきたから
- 退職金も、ほぼ投資に回し切った
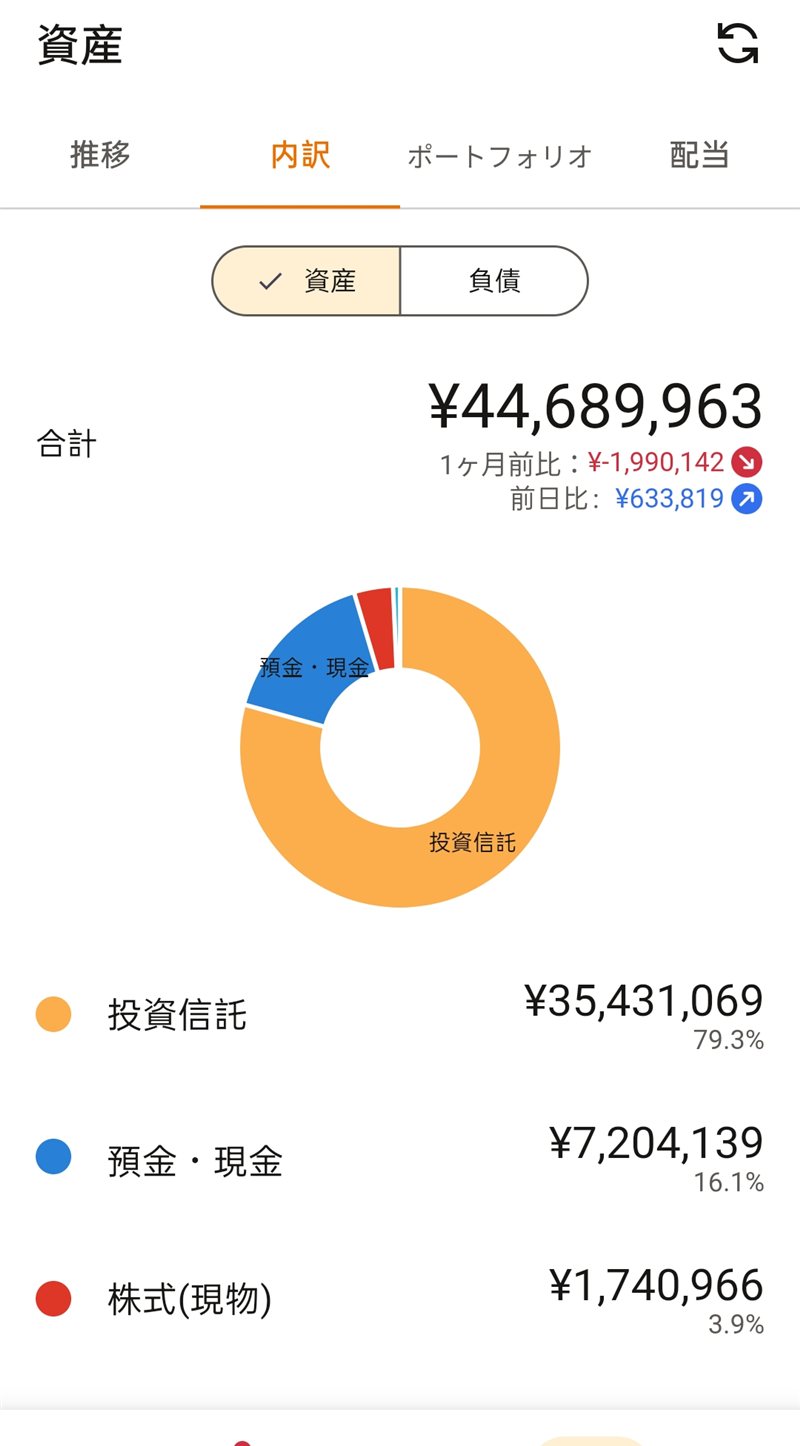
わが家の資産内訳(マネーフォワードME)。オレンジ(投資信託)がどんどん育って、青(現金)は端っこに。
※この家計簿アプリの話はマネーフォワードの記事で書きました。
積立というのは、リスク資産を増やす行為であると同時に、手元の現金を減らす行為でもあります。
僕が積立をストップした2つの理由
なぜ止めると決めたのか。
決め手は、この2つです。
目安は後述の「(支出−収入)×25倍」。わが家はここを超えた。もう、増やさなくていい。
→ アクセルを踏む理由が消えた
自由に動かせるお金200万、世帯の現金比率20%切り。これ以上は、続けない方がいい。
→ ブレーキを踏む理由が現れた
両方そろって、自然と答えが出ました。
あなたのやめどきは?|(支出−収入)×25倍という目安
「やめどき」の話は、僕だけの話ではありません。
積立投資には、誰にとっても「もうやめていい」タイミングが訪れうる。
なのに世の中の記事は「始め方」ばかりで、「やめどき」をほとんど教えてくれません。
目安はあります。
FIRE(働かなくても資産で暮らせる状態をつくる、経済的自立・早期リタイア)でおなじみの「4%ルール」を、逆から使うんです。
の資産があれば、積立は終えていい
※この式の答えは「運用に回す資産」の目安。これとは別に、現金で生活防衛資金(暴落時に、値下がりした資産を売らずに済むためのお金。生活費の半年〜2年分)も持っておく
※子どもがいる家庭は、さらに教育資金も別枠で
大事なのは、支出の25倍ではないこと。
収入で埋まらない「不足分」の25倍です。
たとえば年間支出400万円の家庭でも、世帯収入が350万円あるなら、不足は年50万円。
その25倍=1,250万円が目安になります。
「FIREには1億必要」みたいな話とは、桁がひとつ違う。
収入が続くかぎり、必要な資産はぐっと小さくなるんです。
※4%ルールそのものの話は「4%ルールに縛られないFIRE」で詳しく書きました。
この式、「いつの収支」で計算するかが肝心です
ここで、ひとつ大事な注意を。
いまの収支をそのまま入れると、計算を間違えます。
そんなわけないですよね。
いまの収入は、いつまでも続かないからです。
だからこの式に入れるのは、「将来、いちばん不足が大きくなる時期」の支出と収入。
多くの家庭では、給料が年金に切り替わったあと——つまり老後です。
老後の生活費と年金額の差を25倍する。
これが実際の「やめていいライン」になります。
わが家もまさにこれで、いまの家計だけ見れば不足はほぼゼロ。
でも計算すべきは、妻が退職して年金生活になったあとの不足分です。
その前に、わが家の総資産約4,500万円を役割で分けておきます。
式と比べていいのは、このうち「老後用」の部分だけです。
- 老後用の運用資産:約2,800万円 ← 25倍の式と比べるのはココ
- 教育資金:約1,000万円(子ども2人のジュニアNISAで運用中)→ 式の外の別枠
- 生活防衛資金:現金 約700万円(大半は妻の口座。僕が自由に動かせるのは、このうち200万円ほど)→ これも式の外
※4%ルールは「運用している資産を取り崩す」前提なので、教育資金と現金は比較から外します。
実際に計算してみると、こうなりました。
- 老後の生活費:月30万円(年360万円)と見積もり
総務省の家計調査では、65歳以上の夫婦のみ無職世帯の実支出は月28〜29万円程度。それよりやや多めに置いています - 僕の年金見込み:月6.4万円(ねんきんネットで試算した実額。公務員期間の3階部分は含まれていないので、実際はもう少し上振れ)
- 妻の年金見込み:月15万円と控えめに見込む(教員として厚生年金を納め続けているので、実際はこれより多いはず)
- 不足分:月30万 −(6.4万+15万)= 月8.6万円(年約103万円)× 25倍 = 約2,600万円
→ 老後用の運用資産 約2,800万円で、このラインを超えています。
※差は200万円で一見ギリギリですが、この計算は年金を控えめに・生活費を多めに・今後の運用成長をゼロに、と全部堅め側に倒した結果です。実際の余裕は、これよりあります。
だから「もう増やさなくていい」と判断しました。
正直に言うと、いまの約1,000万円は、2人分の教育資金として万全とは言えません。進路によっては足りない。ただ、子どもたちが大学に入るまでにはまだ8〜10年あります。ここでも頼りにしているのは、運用の時間です。
そして、式を超えたからといって、やめなければいけないわけでもありません。
余った資金があって、続けたいなら続ける。
そこから先は、良い悪いではなく余力と好みの問題です。
式が教えてくれるのは、「もう、手元の安心を削ってまで積み立てる必要はない」というライン。
それだけです。
積立をやめても、資産形成は終わりません
「積立をやめる」と聞くと、資産づくりから降りるように聞こえるかもしれません。
でも実際は、たぶん逆のことが起きます。
積立をやめても、すでに投資してある資産は、市場で働き続けるからです。
わが家の資産が退職直後から1,500万円増えたのは、僕の入金のおかげというより、運用の成果です。
新しいお金を足すのをやめても、この流れは止まりません。
※このあたりの実感は「複利を実感できたのは資産1000万円から」に書きました。
積立は、雪玉を作って坂の上に置くところまで。
あとは手を離しても、雪玉は勝手に転がって大きくなっていく。
ということは、です。
積立を「やめる時期」と、取り崩しを「始める時期」は、同じでなくていい。
やめてから実際に使い始めるまでの間も、雪玉は転がり続けるからです。
「取り崩す直前まで積み立て続けなきゃ」と思い込むと、やめどきは永遠に来ません。
教育資金や老後資金という積立の目的も、消えたわけではありません。
ただ、その手段が「これからの積立」である必要がなくなった。
いまある資産が育って、まかなってくれるからです。
……と、理屈ではそう整理できるんですが。
それでも僕には、ひとつだけ引っかかりが残りました。
次の話です。
NISA満額1,800万円は、目標にしなくていい
白状すると、僕には「NISAの生涯投資枠1,800万円を埋めきる」という目標がありました。
そのうち稼ぎが出るようになれば、積立を続けて満額までいけるだろう、と。
実際は、思っていたより全然稼げていません。
少なくとも、すぐに達成できる見込みはない。
ここは、ちょっと悔しいところです。
でも、あらためて考えると、大事なのは満額を埋めることじゃなくて、自分の生活を豊かにするには、いくら投資すればいいかのほう。
それが見えたから、やめる決心がつきました。
1,800万円という数字に、こだわる理由はもうありません。
- 僕の現金からの新規入金で埋めるのは、もうしない
- かわりに、特定口座と旧NISAにある資産を、少しずつ新NISAへ移していく(新NISAで買えるのは年間360万円までなので、そもそも一気には移せません)
- そして、また稼げるようになったら、そのとき埋めていけばいい
※ちなみに妻は、妻の現金の余力の範囲で積立を続けています。わが家の入金が完全にゼロになるわけではありません(それをいつまで続けるかは、また別の話)。
満額は「達成すべきノルマ」ではなく、「使える範囲で使えばいい上限」。
そう捉え直したら、ずいぶん気が楽になりました。
特定口座の資産を売って新NISAで買い直すと、その時点で譲渡益が出ます。
この譲渡益、健康保険の扶養判定で「収入」に数えられることがあります。
しかも共済系の場合、旧NISA内の売却ですら、税金はゼロなのに扶養判定では収入に数えられる可能性がある。
扱いは保険者によって違って、協会けんぽなら原則問題になりにくい一方、共済組合には譲渡収入を収入に数えると明文化しているところがあるんです。
公務員・教員の配偶者の扶養に入っている人(僕がまさにこれです)は、一度に大きく動かす前に、少し気にかけておくといいと思います。
※詳しくは「株の売却・配当と扶養」で。
まとめ|ゴールテープは、自分で引くしかない
- 積立には「やめどき」がある。運用資産の目安は(支出−収入)×25倍。これとは別に、現金の生活防衛資金と教育資金を持っておく
- 式に入れるのは「いまの収支」ではなく、将来いちばん不足が大きくなる時期(多くは老後)の収支
- 僕の2つの理由=①資産が必要な水準に届いた ②手元の現金が減りすぎた
- 積立を「やめる時期」と取り崩しを「始める時期」は別でいい。やめたあとも雪玉は転がり続ける
- 大事なのは満額ではなく「生活を豊かにするには、いくら投資するか」。1,800万円はノルマじゃない
積立投資のいいところは、始めてしまえば意思がいらないことです。
でも皮肉なことに、意思がいらないからこそ、やめるときにだけ、意思が要る。
誰も「あなたはもうゴールですよ」と教えてくれないので、テープは自分で引くしかありません。
僕はそのテープを、「資産が目安を満たして、手元の現金が心細くなってきた地点」に引きました。
あなたのテープが、この記事で少しでも引きやすくなったならうれしいです。
予告どおり、8月1日付で3本・計10万円分の積立注文が発生していました(S&P500 5万円+オルカン2万円+NASDAQ100 3万円)。しかも楽天ペイ残高決済の分は注文の取消もできない仕様でした。
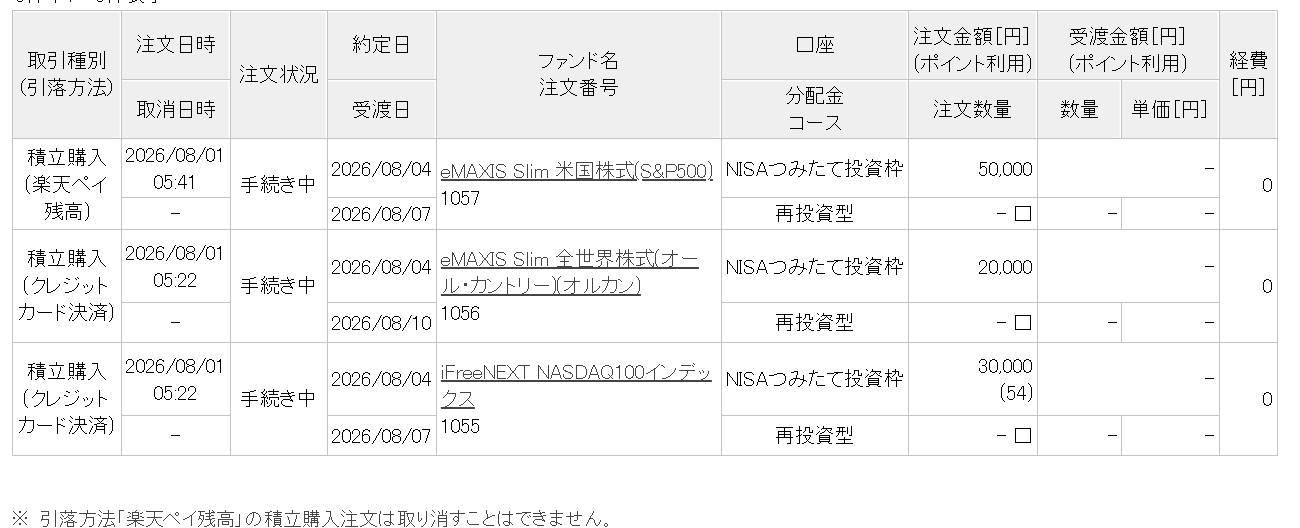
※実際の注文履歴。楽天ペイ残高分は「取り消すことはできません」の注記つき。
クレカ積立や電子マネー決済の積立は締め日が早く、月の途中で停止設定をしても翌月分にはもう間に合わないことがあります。積立をやめると決めたら「止まるのは翌々月分から」と見込んでおくのが実務です。わが家も9月分から止まります。
なお、発注(1日)から約定までの数日ならクレカ決済分は取消できる余地があります。僕は気づいたのが約定日で、間に合いませんでした(笑)
※この記事は、筆者なお自身の体験と判断をもとに執筆しています。文章の編集・校正にAIを活用していますが、内容の最終確認は筆者本人が行っています。
※本記事は特定の投資手法や金融商品を勧めるものではありません。最終的な判断はご自身の状況に合わせて行ってください。
コメント